Kelebihan Kapasitas Taruhan AI: Dilema Investor Institusional di Tengah Euforia OpenAI dan Anthropic
Dunia modal ventura (venture capital/VC) sedang berada di persimpangan jalan paling krusial dalam satu dekade terakhir. Kehadiran teknologi kecerdasan buatan generatif tidak sekadar mengubah cara kerja industri, tetapi membongkar ulang doktrin paling mendasar dalam manajemen risiko investasi: diversifikasi portofolio. Para investor institusional atau Limited Partners (LP)—pihak yang mengucurkan modal di belakang firma VC—kini menyaksikan fenomena langka di mana puluhan firma investasi berlomba-lomba menanamkan modal pada dua raksasa yang sama, yakni OpenAI dan Anthropic.
Kondisi ini menciptakan anomali pasar. Dalam siklus klasik, LP akan mendorong pengelola dana (General Partners/GP) untuk menyebar risiko ke berbagai sektor dan menghindari benturan kepentingan. Namun, lonjakan valuasi eksponensial di sektor AI memicu eforia yang memaksa hukum Power Law bekerja lebih cepat dari biasanya. Meski menghasilkan potensi keuntungan yang fantastis di atas kertas, akselerasi penggalangan dana yang kian tidak terkendali mulai menyalakan lampu kuning indikasi bahaya laten di industri teknologi global.
Konsentrasi Modal dan Siklus Penggalangan Dana yang Kian Agresif
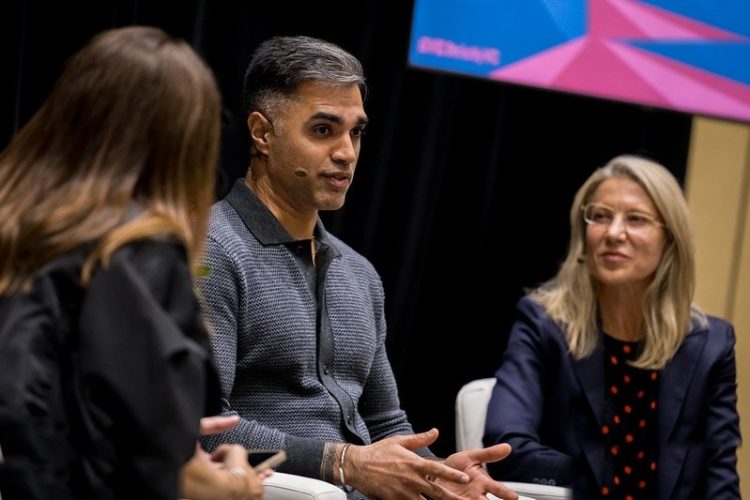
Praktik konsentrasi portofolio pada segmen AI kini dipandang bukan lagi sebagai kecacatan strategi, melainkan sebagai keharusan struktural untuk meraih outlier return. Investor institusional senior dari LGT Capital Partners, Beezer Clarkson, serta Amit Bhatti dari TrueBridge, menilai bahwa fenomena berkumpulnya dana raksasa pada segmen late-stage seperti OpenAI atau Anthropic mirip dengan konsentrasi modal pada era pertumbuhan SpaceX, Stripe, maupun Databricks. Perbedaannya terletak pada kompresi waktu yang sangat ekstrem.
Siklus penggalangan dana VC yang dulunya memakan waktu dua hingga empat tahun, kini menyusut drastis menjadi 12 hingga 18 bulan, bahkan ada firma yang kembali ke pasar hanya dalam waktu satu tahun. Menurut Amit Bhatti, akselerasi ini dipicu oleh pembengkakan ukuran putaran pendanaan (round size) di mana satu komitmen pada perusahaan AI skala besar dapat menyedot hingga 20 persen dari total dana kelolaan suatu firma. Kendati demikian, tidak seperti era hype kripto pada 2021 yang minim fundamental pendapatan, gelombang AI saat ini ditopang oleh kurva pertumbuhan pendapatan riil dari nol mencapai 100 juta dolar AS dalam durasi yang belum pernah terjadi sebelumnya.
Mekanisme Likuiditas Baru: Peran Pasar Sekunder di Tengah Macetnya IPO
Dilema terbesar bagi para LP saat ini adalah fenomena paper wealth atau kekayaan di atas kertas. Keuntungan besar dari kenaikan valuasi AI belum sepenuhnya terwujud dalam bentuk distribusi kas riil (DPI – Distributed to Paid-In Capital). Ketika jalur penawaran umum perdana (IPO) belum sepenuhnya pulih, industri modal ventura mengembangkan mekanisme likuiditas baru melalui pasar sekunder (secondaries market).
Pasar sekunder kini bertransformasi menjadi pilar likuiditas utama ketiga mendampingi aksi korporasi M&A dan IPO. Pengelola dana kini lebih pragmatis dan strategis: menjual 10 hingga 20 persen kepemilikan saham mereka di perusahaan berprospek cerah untuk mengembalikan ekuitas awal kepada LP, tanpa kehilangan partisipasi pada potensi pertumbuhan masa depan. Di sisi lain, fenomena penawaran tender karyawan (employee tender offers) di perusahaan matang seperti Stripe dan Databricks memberi ruang likuiditas bagi talenta kunci, meskipun para investor utama tetap memegang kendali ketat agar tidak merusak motivasi jangka panjang pendiri dan tim eksekutif.
Peluang Manajer Baru dan Keunggulan Ekosistem Lembah Silikon
Meskipun mayoritas kapital global tersedot ke firma-firma raksasa berukuran miliaran dolar, pintu bagi manajer investasi baru (emerging managers) tidak sepenuhnya tertutup. Lanskap modal ventura terkini justru memberikan fleksibilitas tinggi bagi pengelola dana mikro berskala 5 juta hingga 50 juta dolar AS, termasuk skema investor paruh waktu dari kalangan praktisi industri (operator-investors).
Bahkan, generasi baru manajer investasi yang berusia awal 20-an mampu mengamankan posisi penting di tabel kepemilikan saham (cap table) startup tahap awal (seed stage) seperti Cursor dan Mercor. Keunggulan akses langsung ke jejaring pendiri muda di kampus-kampus elit menjadi nilai tawar yang tidak dimiliki firma konvensional. Fenomena ini sekaligus mempertegas bahwa keberadaan kepadatan talenta, akses modal, dan ekosistem pendukung di wilayah San Francisco Bay Area masih belum tertandingi oleh pusat inovasi mana pun di dunia, terlepas dari tingginya biaya hidup dan dinamika pasar yang terus bergejolak.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.

Discussion about this post