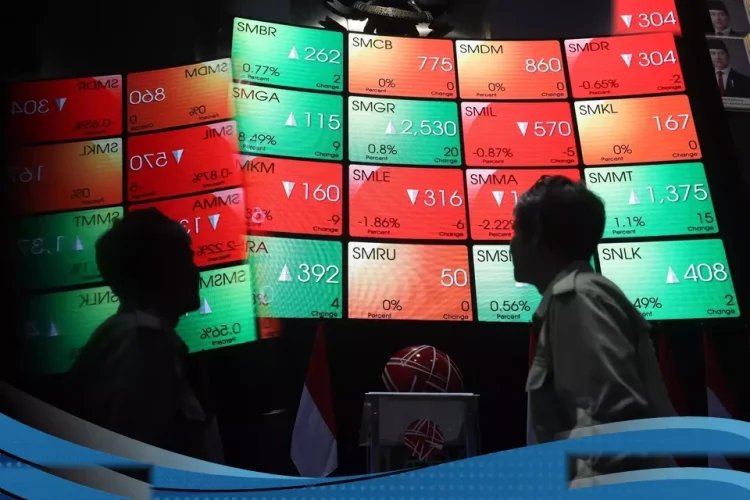
JAKARTA — Tekanan hebat melanda pasar modal Indonesia setelah Morgan Stanley Capital International (MSCI) mengusulkan penurunan status bursa saham domestik dari emerging market menjadi standalone market. Sentimen negatif ini memicu gelombang pelepasan aset oleh investor asing, dengan saham perbankan berkapitalisasi pasar jumbo menjadi sasaran utama lepas pantai, terkhusus PT Bank Central Asia Tbk (BBCA).
Berdasarkan data perdagangan Bursa Efek Indonesia (BEI) yang terhimpun hingga akhir pekan ketiga Oktober 2026, saham perbankan swasta milik Grup Djarum tersebut mencatatkan nilai jual bersih (net sell) investor asing tertinggi. Sepanjang periode 12 hingga 16 Oktober 2026, dana asing meluncur keluar dari saham BBCA dengan nilai transaksi mencapai Rp 1,85 triliun di pasar reguler.
Aksi Lepas Saham Sektor Perbankan Jumbo
Langkah pelepasan portofolio oleh pemodal global tidak hanya menghantam BBCA, melainkan turut menyeret saham perbankan milik badan usaha milik negara (BUMN). Saham PT Bank Rakyat Indonesia Tbk (BBRI) mencatatkan aksi jual bersih asing sebesar Rp 1,1 triliun, disusul PT Bank Mandiri Tbk (BMRI) dengan nilai net sell mencapai Rp 1,06 triliun pada periode yang sama.
Puncak tekanan terjadi pada sesi perdagangan Jumat (16/10/2026), saat Indeks Harga Saham Gabungan (IHSG) terkoreksi tajam. Harga saham BBCA ditutup merosot 14,8% ke level Rp 5.175 per lembar saham. Secara akumulatif, kinerja saham BBCA tergerus 14,4% dalam sepekan, anjlok 19,1% dalam kurun satu bulan, serta mencatatkan penurunan hingga 35,9% sejak awal tahun (year to date).
Rekomendasi Analis dan Potensi Re-Rating Valuation
Di tengah tekanan pasar yang masif, KB Valbury Sekuritas menyuarakan pandangan yang relatif optimistis dengan mempertahankan rekomendasi Buy untuk saham BBCA. Lembaga riset tersebut menetapkan target harga jangka panjang pada level Rp 9.480 per lembar saham.
Target harga tersebut mencerminkan estimasi rasio harga terhadap nilai buku (price to book value/PBV) sebesar 3,8 kali untuk proyeksi kinerja keuangan tahun 2026. Analis menyimpulkan bahwa penurunan harga saham yang signifikan saat ini justru menciptakan celah valuasi yang menarik untuk peluang re-rating, seiring munculnya kembali katalis positif di sektor perbankan.
Katalis Pertumbuhan dan Pemetaan Risiko
Beberapa faktor fundamental dinilai berpotensi menopang pemulihan kinerja BBCA. Dorongan utama diperkirakan bersumber dari laju pertumbuhan kredit serta perbaikan imbal hasil (yield) penyaluran pembiayaan yang lebih tinggi dari estimasi awal, yang pada gilirannya dapat menjaga margin bunga bersih (net interest margin/NIM).
Di sisi lain, potensi efisiensi biaya kredit (cost of credit/CoC) yang lebih rendah didukung oleh kualitas aset yang terjaga serta minimnya kebutuhan pembentukan pencadangan tambahan. Kondisi ini dinilai mampu menopang ketahanan laba bersih perseroan.
Kendati demikian, para pelaku pasar diimbau tetap mencermati sejumlah faktor risiko eksternal dan internal. Risiko utama mencakup potensi perlambatan penyaluran kredit, pembengkakan biaya pendanaan (cost of funds), kompresi NIM yang lebih dalam dari perkiraan, serta volatilitas nilai tukar rupiah terhadap dolar AS yang berpotensi memengaruhi dinamika likuiditas pasar modal domestik.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.
Discussion about this post