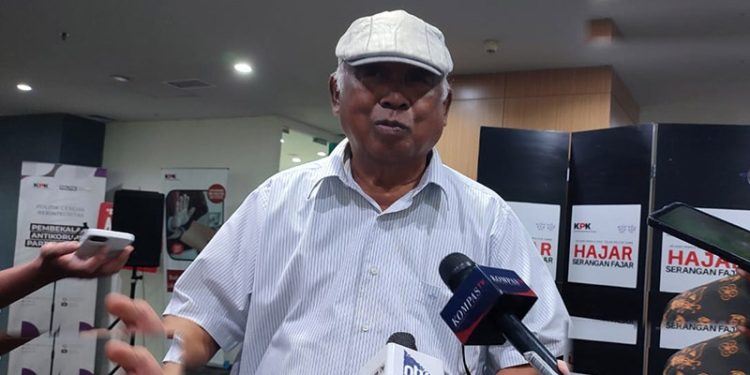
Wacana penghapusan unsur kerugian keuangan negara dalam tindak pidana korupsi terus memicu perdebatan hangat di kalangan praktisi dan akademisi hukum. Gagasan ini mengemuka sebagai wujud keprihatinan atas maraknya kriminalisasi terhadap keputusan bisnis Badan Usaha Milik Negara (BUMN). Namun, langkah ekstrem untuk mengamputasi pasal kerugian negara dinilai bukan solusi yang tepat, melainkan membutuhkan reformulasi hukum yang lebih jernih dan proporsional.
Persoalan mendasar dalam penegakan hukum korupsi saat ini bukan terletak pada keberadaan unsur kerugian negara itu sendiri, melainkan pada cara aparat penegak hukum membuktikan dan memaknainya. Penegakan hukum kerap terjebak dalam pola yang keliru, yakni mendeteksi kerugian terlebih dahulu baru kemudian mencari-cari kesalahan untuk menjelaskan angka kerugian tersebut.
Memisahkan Risiko Bisnis dan Tindak Pidana Korupsi
Dalam dunia usaha, sebuah keputusan bisnis dapat berakhir buruk akibat dinamika pasar yang tidak terprediksi, seperti penurunan harga aset, kegagalan investasi, atau perubahan kondisi ekonomi makro. Kerugian yang timbul dari situasi tersebut merupakan murni risiko bisnis (business risk), bukan serta-merta sebuah kejahatan korupsi.
Di sinilah doktrin Business Judgment Rule memegang peranan krusial. Jajaran direksi BUMN harus diberikan ruang yang aman untuk mengambil keputusan strategis sepanjang dilakukan dengan iktikad baik, penuh kehati-hatian, bebas dari benturan kepentingan, dan didasarkan pada informasi yang layak. Kerugian yang muncul dari keputusan yang memenuhi kaidah tersebut tidak sepatutnya diseret ke ranah pidana.
Prinsip ini berpedoman pada Putusan Mahkamah Konstitusi Nomor 25/PUU-XIV/2016, yang menegaskan bahwa kerugian negara harus bersifat nyata dan pasti (actual loss), bukan sekadar potensi atau proyeksi. Meski demikian, kerugian nyata saja tidak cukup untuk menjerat seseorang. Aparat wajib membuktikan adanya perbuatan melawan hukum, penyalahgunaan kewenangan, serta mens rea atau niat jahat.
Dilema Penghapusan Unsur Kerugian Negara
Di sisi lain, menghapus secara total unsur kerugian negara dalam undang-undang tipikor juga berisiko tinggi. Modus korupsi modern kerap disamarkan melalui skema bisnis yang rumit. Keuntungan tidak selalu diberikan dalam bentuk uang tunai atau suap langsung kepada pejabat, melainkan dialihkan kepada perusahaan terafiliasi atau mitra bisnis.
Dalam skema semacam itu, aliran dana langsung kepada oknum pejabat sering kali sulit dilacak, padahal negara nyata-nyata dirugikan akibat transaksi yang telah direkayasa sejak awal. Jika unsur kerugian negara dihilangkan, negara berpotensi kehilangan instrumen hukum untuk menjangkau kejahatan keuangan publik yang terselubung ini.
Solusi Reformulasi dan Perubahan Pola Penyidikan
Guna menjembatani dilema tersebut, langkah yang paling rasional adalah melakukan reformulasi hukum. Unsur kerugian negara tetap dipertahankan sebagai akibat yang pasti, namun konstruksi deliknya diperjelas dengan menekankan pembuktian iktikad tidak baik, benturan kepentingan, serta perbuatan memperkaya diri sendiri atau korporasi.
Perubahan mendasar juga harus diterapkan pada praktik penyelidikan dan penyidikan. Aparat penegak hukum diimbau meninggalkan pendekatan lama yang berfokus pada follow the loss. Pemeriksaan seharusnya dimulai dari analisis transaksi, potensi konflik kepentingan, keabsahan proses pengambilan keputusan, hingga aliran manfaat ekonominya.
Langkah reformulasi ini diharapkan dapat memberikan kepastian dan perlindungan hukum bagi pengelola BUMN yang bekerja secara profesional, sekaligus memangkas celah impunitas bagi pihak-pihak yang berlindung di balik keputusan bisnis untuk menguntungkan diri sendiri.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.
Discussion about this post