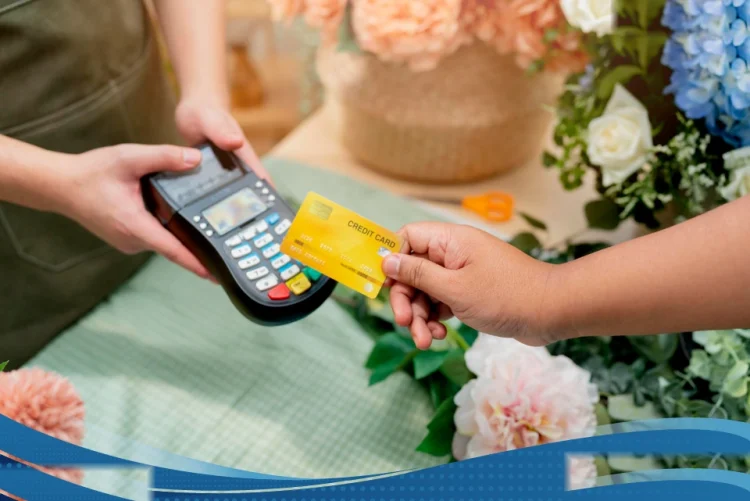
JAKARTA — Penetrasi instrumen pembayaran nontunai yang semakin masif menuntut tingkat literasi keuangan yang lebih matang dari masyarakat. Industri perbankan dan penyedia layanan keuangan digital imbau para pengguna instrumen instan, seperti kartu kredit, untuk menerapkan manajemen keuangan yang bijak guna mencegah jebakan utang kosumtif yang berpotensi mengganggu stabilitas finansial personal.
Mengubah Persepsi: Kredit Adalah Kewajiban, Bukan Pendapatan Tambahan
Di tengah pesatnya adopsi transaksi daring dan pembayaran digital, kartu kredit sering kali menjadi pilihan utama konsumen. Namun, kemudahan ini kerap memicu perilaku konsumtif berlebihan jika tidak diimbangi dengan perencanaan anggaran yang ketat. Risiko utama timbul dari kekeliruan fundamental pemegang kartu dalam memahami fungsi limit transaksi.
Secara mendasar, plafon kredit yang disetujui lembaga keuangan bukanlah bentuk pendapatan tambahan, melainkan pinjaman yang harus dikembalikan penuh. Sebagai ilustrasi, kepemilikan batas kredit sebesar Rp10 juta tidak menambah daya beli riil pemegangnya, melainkan memunculkan kewajiban pelunasan atas nilai transaksi yang dilakukan pada siklus penagihan berikutnya.
Anatomi Biaya dan Beban Bunga yang Wajib Diwaspadai
Selain pengelolaan batas belanja, pelaku usaha dan pengguna perorangan dianjurkan untuk memetakan struktur biaya yang melekat pada produk kartu kredit. Komponen biaya tersebut meliputi suku bunga bulanan, biaya administrasi tahunan, denda keterlambatan (late charge), serta biaya atas transaksi khusus.
Pengguna juga diimbau untuk cermat memahami skema skema pembayaran tagihan:
- Pembayaran Minimum (Minimum Payment): Opsi ini memang mempertahankan status kredit tetap lancar dan menghindarkan pengguna dari denda keterlambatan. Meski demikian, sisa pokok utang yang tidak terbayar akan terus terakumulasi dan dikenakan bunga, sehingga memperbesar beban kewajiban di masa mendatang.
- Pelunasan Penuh (Full Payment): Melunasi seluruh kewajiban sebelum atau pada saat jatuh tempo memungkinkan pemegang kartu memanfaatkan masa bebas bunga (grace period) secara optimal, sekaligus menjaga skor kredit tetap sehat.
Pentingnya Transparansi Fintek dan Pengendalian Diri
Dinamika di industri finansial digital juga mendorong para pelaku industri untuk mengambil peran aktif dalam edukasi publik. President of Yup, Elok Wahyuni, menegaskan bahwa akselerasi inovasi pada produk-produk pembiayaan digital harus dibarengi dengan transparansi informasi untuk membangun ekosistem keuangan yang berkelanjutan.
“Kami percaya bahwa inovasi di sektor keuangan harus selalu berjalan beriringan dengan transparansi, edukasi, dan penggunaan fasilitas kredit secara bertanggung jawab,” tegas Elok Wahyuni.
Salah satu wujud inovasi layanan yang ada saat ini mencakup produk Yup VISA Credit Card, yang menawarkan limit hingga Rp50 juta, di mana besaran pasti batas kredit tersebut disesuaikan dengan profil risiko dan penilaian dari bank penerbit. Platform digital modern kini umumnya dilengkapi dengan fitur pelacakan riwayat transaksi secara real-time, opsi pengingat jatuh tempo, hingga batas belanja harian untuk membantu konsumen mengontrol aliran kas mereka secara terukur.
Para ahli keuangan menyimpulkan bahwa efektivitas penggunaan instrumen kredit—termasuk kemudahan fasilitas reward poin, penukaran miles, dan program promosi—sangat bergantung pada rasionalitas pemegang kartu. Keputusan finansial yang bijak harus senantiasa didasarkan pada kemampuan bayar aktual, bukan tergiur oleh besarnya batas kredit maupun iming-iming manfaat tambahan semata.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.
Discussion about this post