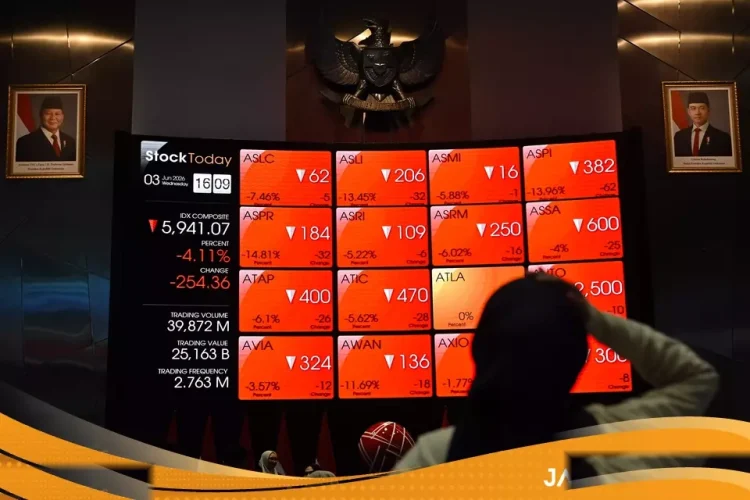
Valuasi saham perbankan raksasa di Indonesia terperosok ke level ekstrem, bahkan melebihi titik terendah saat krisis pandemi Covid-19. Kondisi ini dipicu oleh aksi jual masif investor menyusul wacana lembaga penyedia indeks global, MSCI, yang membuka konsultasi untuk menurunkan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Tekanan hebat tersebut membuat IHSG (Indeks Harga Saham Gabungan) anjlok hingga 11,6 persen ke level 5.185 pada penutupan perdagangan Jumat lalu—posisi terendah dalam enam tahun terakhir. Buntut penurunan tajam di awal sesi perdagangan bahkan sempat memicu penghentian sementara perdagangan (trading halt) oleh otoritas bursa.
Saham-saham bank berkapitalisasi pasar besar menjadi korban paling terdampak. Tiga bank raksasa, yakni PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia Tbk (BBRI), dan PT Bank Mandiri Tbk (BMRI), kompak menyentuh batas penurunan harian maksimal (auto rejection bawah/ARB) sebesar 15 persen. Sementara itu, PT Bank Negara Indonesia Tbk (BBNI) turut terkoreksi dalam hingga 13 persen.
Valuasi Terjun Bebas Lewati Era Pandemi
Riset terbaru dari analis BRI Danareksa Sekuritas (BRIDS) menunjukkan bahwa koreksi harga saham perbankan saat ini murni dipicu oleh kekhawatiran atas arus keluar modal asing (foreign outflow) dan aksesibilitas indeks, bukan karena pemburukan kinerja keuangan atau penurunan kualitas aset emiten.
Namun, kepanikan pasar telah memangkas rasio Price to Book Value (PBV) para pemain utama hingga di bawah rata-rata krisis pandemi:
- BBCA: Penurunan PBV dari titik tertinggi ke terendah pada siklus ini mencapai 61 persen, lebih dalam ketimbang koreksi era pandemi sebesar 37 persen. Rasio PBV diperdagangkan di kisaran 2,1 kali (dibandingkan 2,9 kali saat pandemi).
- BBRI: Terkontraksi hingga 62 persen (dibandingkan 59 persen saat pandemi), kini diperdagangkan pada PBV 1,2 kali.
- BMRI: Menyusut 58 persen (dibandingkan 54 persen saat pandemi), dengan PBV berada di level 1,0 kali.
- BBNI: Mencapai nilai valuasi PBV 0,6 kali, mendekati titik terendahnya saat krisis kesehatan lalu sebesar 0,5 kali.
Secara fundamental, bank-bank tersebut sebenarnya masih menunjukkan imbal hasil yang sangat solid. Proyeksi rasio harga terhadap laba (Price to Earnings Ratio/PER) berada di rentang 5,3 hingga 10.5 kali untuk laba 2026, dengan perkiraan Return on Equity (ROE) berkisar 11,8 persen hingga 20,8 persen, serta potensi imbal hasil dividen (dividend yield) yang amat menggiurkan di level 6,8 persen hingga 13,1 persen.
Ancaman Arus Keluar Modal Asing Masih Membayangi
Proses konsultasi MSCI dijadwalkan berlangsung hingga 30 April 2027, dengan pengumuman keputusan final pada 30 Juni 2027. Ketidakpastian yang membentang luas ini diperkirakan bakal terus membayangi pergerakan saham bank setidaknya hingga semester pertama tahun depan.
Analis mengingatkan, meski valuasi sudah sangat murah, potensi pemulihan instan masih terhalang aksi pelepasan portofolio oleh investor global. Porsi kepemilikan asing di empat bank besar Indonesia saat ini tercatat masih signifikan: BBCA (69%), BBRI (55%), BMRI (55%), dan BBNI (53%).
Jika reklasifikasi indeks benar-benar dieksekusi oleh MSCI, manajer investasi global yang mengacu pada indeks Emerging Market secara otomatis terpaksa menjual seluruh kepemilikan saham Indonesia mereka. Hal inilah yang menciptakan risiko arus keluar dana yang bisa bertahan cukup lama.
BTPS Jadi Pilihan Defensif di Tengah Ketidakpastian
Di tengah tekanan teknis yang melanda sektor keuangan, BRIDS tetap mempertahankan bobot Overweight untuk sektor perbankan mengingat valuasinya yang sudah sangat murah. Kendati demikian, untuk meredam risiko gejolak pasar, PT Bank BTPN Syariah Tbk (BTPS) direkomendasikan sebagai pilihan saham defensif terbaik saat ini.
BTPS dinilai memiliki benteng pertahanan yang jauh lebih kuat dibanding bank-bank besar lainnya berkat beberapa faktor kunci:
- Kepemilikan Asing Rendah: Porsi asing di BTPS hanya sebesar 15 persen, sehingga terisolasi dari risiko aksi jual paksa oleh dana indeks global.
- Rasio Pengungkit (Leverage) Rendah: Rasio leverage BTPS berada di angka 2,3 kali—paling rendah di sektornya—sehingga lebih tahan terhadap risiko pembengkakan biaya kredit.
- Aksi Korporasi: Perseroan telah menyetujui rencana pembelian kembali saham (buyback) senilai Rp 1 triliun yang diproyeksikan mampu menahan kejatuhan harga saham di pasar sekunder.
Saat ini BTPS diperdagangkan pada rasio 5 kali PER dan PBV 0,6 kali, dengan proyeksi ROE sebesar 13,2 persen serta dividend yield mencapai 12 persen. Meski demikian, investor tetap diingatkan untuk mencermati risiko domestik, seperti lonjakan inflasi, kenaikan suku bunga acuan, dan potensi penurunan kualitas pinjaman mikro.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.
Discussion about this post