
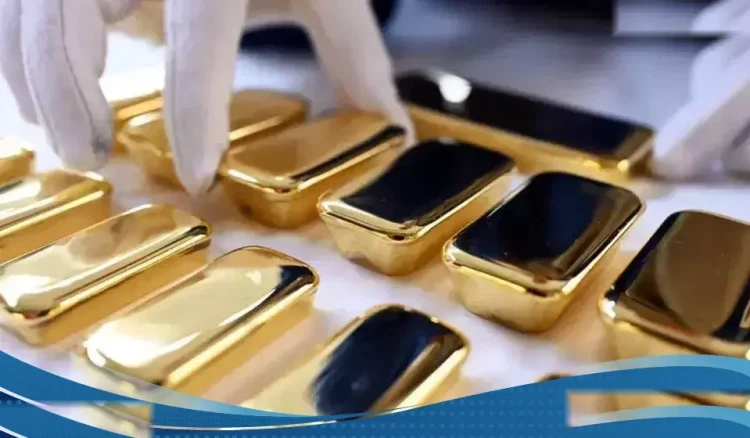
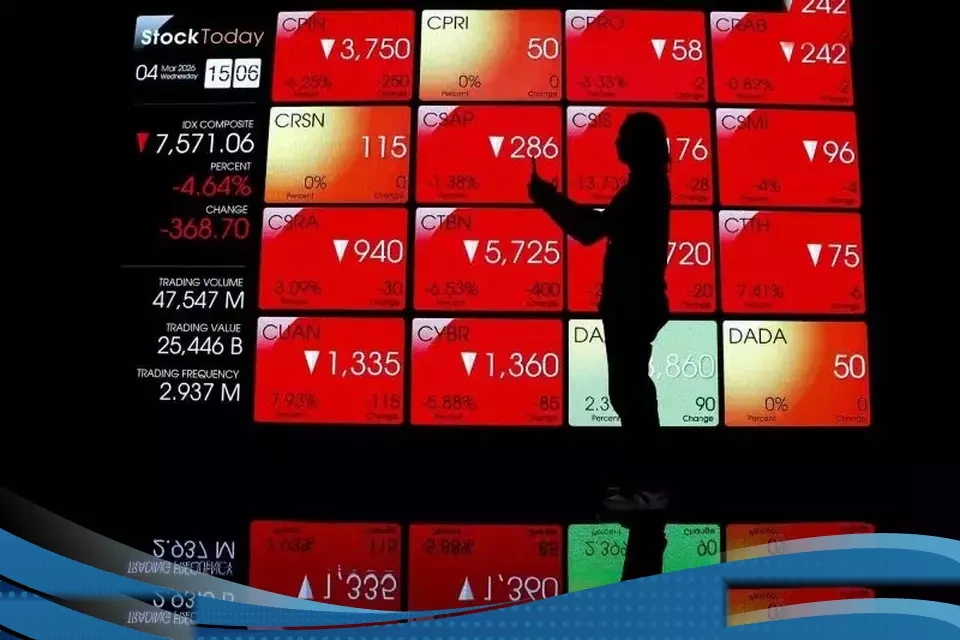
TANGERANG — Tren pengelolaan keuangan di Indonesia mengalami pergeseran fundamental. Rekening tabungan konvensional kini tak lagi menjadi tempat tunggal masyarakat, khususnya generasi muda, dalam memutar dan menyimpan dana. Meningkatnya melek finansial mendorong lonjakan partisipasi publik pada instrumen investasi seperti emas dan pasar modal sebagai alternatif penempatan modal yang lebih menjanjikan.
Kesadaran finansial yang kian matang ini terekam jelas dalam data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026. Indeks literasi keuangan masyarakat Indonesia melesat hingga mencapai level 69,57%, sementara indeks inklusi keuangan naik signifikan ke angka 93,61%. Menariknya, porsi indeks literasi keuangan tersebut mayoritas didominasi oleh kelompok Generasi Z (Gen Z) dengan kontribusi lebih dari 70%.
Pasar Modal dan Pasar Fisik Emas Tumbuh Pesat
Peningkatan literasi ini berbanding lurus dengan pertumbuhan jumlah investor domestik. Pada September 2026, pasar modal Indonesia mencatat penambahan 1,03 juta investor baru secara bulanan (month-to-month/mtm). Secara tahun berjalan (year-to-date/ytd), lonjakan investor pasar modal meroket sebesar 57,96% hingga menembus angka 32,17 juta investor.
Daya tarik serupa juga terjadi pada komoditas emas. Data Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) 2025 menunjukkan bahwa total investor di pasar fisik emas telah mencapai 18,7 juta nasabah. Pasar investasi emas ini didominasi oleh kelompok usia muda, di mana kelompok umur 25–34 tahun menyumbang 36,3% dan kelompok umur 18–24 tahun berkontribusi sebesar 32,6%.
Bagi investor pemula, emas dan reksa dana menjadi dua opsi paling populer. Selain mekanisme pasarnya yang mudah dipahami, kedua instrumen ini tidak menuntut kapital awal yang besar. Investasi emas kini dapat dijangkau melalui skema cicilan bertahap, sementara reksa dana menawarkan kemudahan masuk pasar dengan nilai investasi mulai dari Rp 10.000.
Strategi Cicil Emas untuk Profil Risko Konservatif
Skema cicil emas menjadi instrumen ideal bagi pemula dengan profil risiko konservatif yang ingin mengakumulasi aset berwujud secara bertahap. Emas terbukti efektif sebagai instrumen pelindung nilai (hedging) kekayaan jangka panjang karena sifatnya yang berisiko rendah dan bervolatilitas minim, meskipun potensi margin keuntungan cenderung terbatas dibanding aset agresif.
Kendati demikian, calon investor disarankan untuk cermat melakukan kalkulasi struktur biaya sebelum mengambil program cicilan emas. Beberapa aspek komersial yang wajib dicermati meliputi:
- Besaran uang muka (down payment) dan biaya administrasi yang ditetapkan lembaga keuangan.
- Kedisiplinan jadwal angsuran bulanan.
- Mekanisme pelunasan dipercepat serta prosedur penarikan fisik emas.
Efisiensi Reksa Dana Melalui Pengelolaan Profesional
Bagi investor yang membutuhkan kepraktisan tanpa harus memantau pergerakan pasar secara intensif, reksa dana menawarkan solusi manajemen portofolio profesional. Seluruh alokasi dana investor akan dikelola langsung oleh Manajer Investasi (MI) yang berpengalaman untuk ditempatkan pada instrumen-instrumen potensial.
Pasar menyediakan beragam varian produk reksa dana yang dapat disesuaikan dengan horizon investasi dan profil risiko pemodal, antara lain:
- Reksa Dana Pasar Uang: Cocok untuk jangka pendek dengan tingkat risiko paling rendah.
- Reksa Dana Pendapatan Tetap: Mengalokasikan mayoritas dana pada instrumen obligasi untuk imbal hasil stabil.
- Reksa Dana Campuran & Saham: Ditujukan untuk jangka panjang dengan potensi imbal hasil tinggi namun berbanding lurus dengan tingkat risiko.
Pada akhirnya, baik memborong emas maupun mengoleksi reksa dana, kesuksesan investasi sangat bergantung pada pemahaman investor terhadap tujuan keuangan pribadi, batas toleransi risiko, serta jangka waktu investasi yang ditargetkan.

Malang Today, lifestyle news and magazine platform that covers mix of Malang Society and Culture style with fresh and Update.
Discussion about this post